

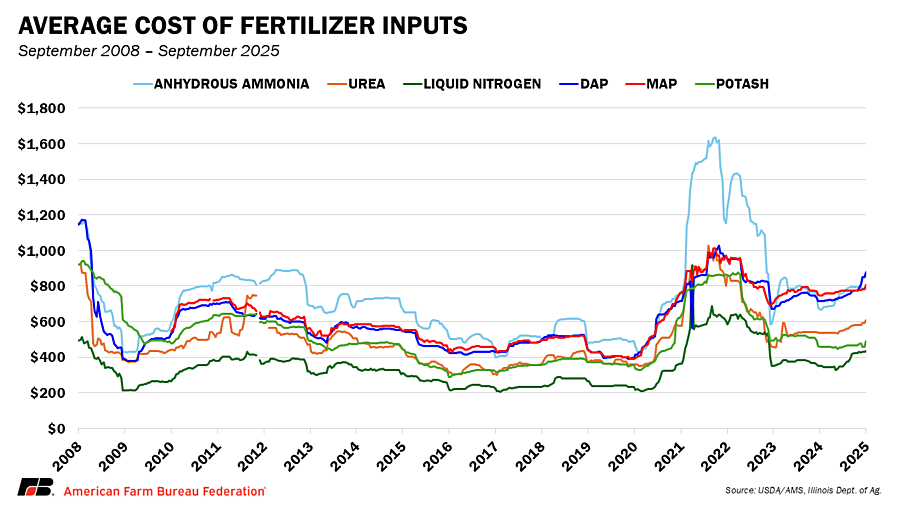
Os custos dos fertilizantes estão a ter um impacto cada vez maior nos orçamentos agrícolas. Antes-do ano-safra de 2022, os preços dos fertilizantes atingiram níveis recordes, impulsionados pela escassez de oferta global, choques energéticos e perturbações comerciais. Esse período tornou-se um ponto de viragem na forma como os agricultores e os decisores políticos encaravam os riscos dos factores de produção agrícolas. Os preços dos fertilizantes diminuíram um pouco em 2023 e 2024, à medida que os mercados energéticos se estabilizaram e as cadeias de abastecimento recuperaram, mas a volatilidade dos preços está mais uma vez na vanguarda.
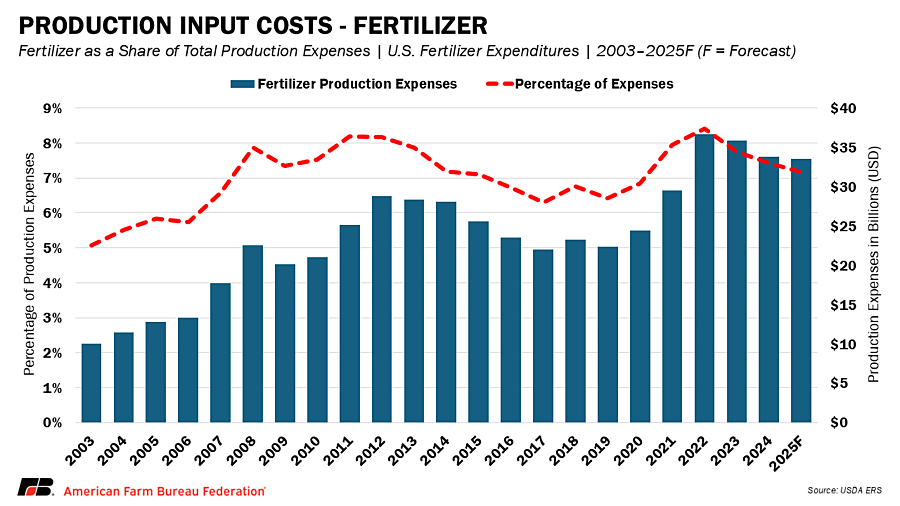
Embora os preços hoje permaneçam abaixo dos picos extremos de 2022, os preços de vários fertilizantes importantes estão a subir. Os fertilizantes fosfatados estão liderando o aumento, enquanto os produtos de nitrogênio apresentam oscilações mês{2}}a{3}}mês e o potássio está aumentando devido a riscos de política comercial. Ao mesmo tempo, a percentagem de fertilizantes nos custos totais de produção agrícola não regressou aos níveis anteriores porque outras despesas também estão a aumentar. As despesas com a pecuária, a electricidade, o trabalho monetário, os juros, as rendas e os impostos sobre a propriedade estão entre as categorias que apresentam aumentos notáveis em 2025, aumentando a pressão geral sobre os orçamentos agrícolas. Os agricultores enfrentam um desafio familiar: criar orçamentos e tomar decisões de plantação com mercados de fertilizantes imprevisíveis. Este Mercado A Intel atualiza os níveis atuais de preços, revisita os impulsionadores dos mercados de fertilizantes e explora o que eles significam para o planejamento agrícola para 2026.
Preços atuais de fertilizantes
Os fosfatos tiveram o aumento de preço mais acentuado este ano. Os preços do fosfato diamónico do Golfo (DAP) aumentaram de cerca de 583 dólares por tonelada em Janeiro de 2025 para quase 800 dólares em Agosto. Isto representa um aumento de 36% em menos de oito meses, criando uma nova pressão para os orçamentos agrícolas já em dificuldades. O fosfato monoamónico (MAP) seguiu uma tendência semelhante, reflectindo as mesmas pressões nos custos de produção e na disponibilidade de exportação.
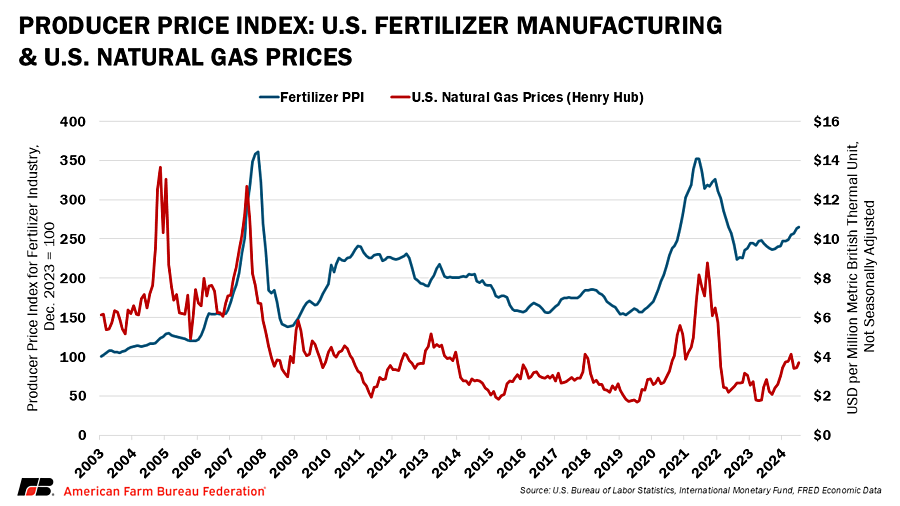
Os mercados de nitrogênio têm sido mistos, mas ainda voláteis. Os preços da ureia subiram acentuadamente durante o Verão, antes de diminuírem modestamente. Os acordos de amônia em Tampa atingiram cerca de US$ 487 por tonelada métrica em agosto e as indicações do mercado sugerem preços mais altos em setembro. As soluções de nitrato de ureia e amónio (UAN) têm apresentado variações regionais, com fornecimentos mais restritos em áreas mais distantes dos centros de produção e terminais de importação, enquanto as regiões mais próximas das principais rotas de transporte fluvial ou ferroviário têm tido uma disponibilidade mais consistente. Estas oscilações destacam a rapidez com que os preços do azoto podem mudar em resposta ao comércio global e aos mercados de gás natural.
Os preços do potássio também estão subindo em relação ao ano passado. Os valores spot globais oscilam em torno de US$ 350 a US$ 360 por tonelada métrica, o que é cerca de 21% mais alto do que em 2024. Os preços no atacado dos EUA foram ainda apoiados por preocupações sobre ações tarifárias sobre as importações canadenses. Atualmente, as importações de potássio do Canadá estão sujeitas a uma tarifa de 10%.
Embora nenhum destes preços seja tão severo como os máximos extremos registados em 2022, a direção ascendente em 2025 é um lembrete de que os mercados de fertilizantes permanecem em constante mudança e sensíveis à evolução global.
O que está impulsionando os preços dos fertilizantes
Ações comerciais e políticas
A política comercial global está a moldar diretamente os mercados de fertilizantes. Em 1º de julho, a União Europeia começou a aplicar tarifas sobre as importações russas de fertilizantes. Esta medida redirecionou os fornecimentos russos para outros mercados, como o Brasil, a Índia e potencialmente os Estados Unidos. A mudança reforçou a disponibilidade noutros mercados e apoiou os preços globais.
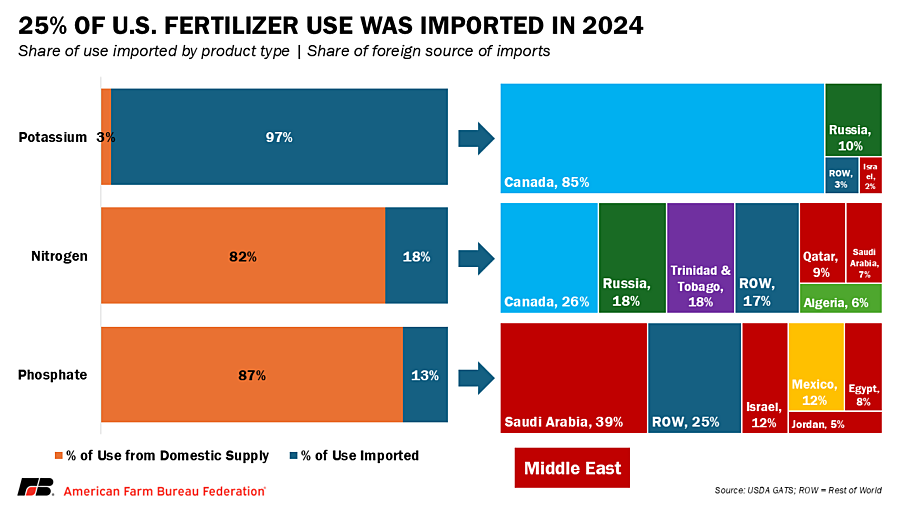
Na América do Norte, as tarifas dos EUA sobre produtos canadianos chamaram a atenção devido ao impacto potencial sobre o potássio. O Canadá fornece a grande maioria das importações de potássio dos EUA. Mesmo sem restrições directas, a percepção de risco elevou os valores grossistas dos EUA, criando incerteza para os compradores agrícolas.
A China também desempenhou um papel central. No início de 2025, o governo chinês restringiu as exportações de fosfato e ureia para proteger o abastecimento interno. Essas políticas reduziram drasticamente a disponibilidade global e contribuíram para preços mais elevados. Em julho, a China permitiu mais exportações de fertilizantes, depois de anteriormente manter os embarques muito restritos. Embora isso tenha aumentado brevemente a oferta global, a China altera frequentemente as suas regras de exportação sem aviso prévio, criando incerteza para compradores e vendedores em todo o mundo. Cada mudança política repercute-se rapidamente nos preços internacionais e, eventualmente, nos orçamentos agrícolas.
Riscos estruturais de abastecimento
É importante ressaltar que os mercados de fertilizantes são moldados não apenas por choques de curto-prazo, mas também por riscos estruturais de longo-prazo. A indústria é altamente concentrada: um pequeno número de países domina a produção de azoto, fosfato e potássio, deixando as cadeias de abastecimento expostas a perturbações geopolíticas ou logísticas. Os investimentos em nova capacidade de amônia estão concentrados em países com gás-de baixo custo e em centros de descarbonização como os EUA, Catar e Nigéria. A Europa, pelo contrário, assistiu ao encerramento permanente de fábricas de fertilizantes devido aos elevados custos energéticos.
O fornecimento de potássio está concentrado em apenas algumas regiões, sendo o Canadá, a Rússia e a Bielorrússia responsáveis por mais de dois-terços das exportações mundiais. A produção de fosfato é dominada por Marrocos, China e Arábia Saudita. No que diz respeito ao azoto, o fornecimento de gás natural (que é um componente chave no fertilizante azotado) continua a ser o gargalo crítico. Estas dinâmicas estruturais significam que os acontecimentos geopolíticos, desde as sanções à Rússia até à agitação no Médio Oriente, têm impactos descomunais nos custos dos factores de produção agrícolas em todo o mundo.

Pressões geopolíticas: Rússia, Ucrânia e Médio Oriente
O conflito Rússia-Ucrânia continua a ser um cenário definidor para o comércio de fertilizantes. A Rússia é um dos principais exportadores de azoto, fosfato e potássio, enquanto a Bielorrússia, alinhada com a Rússia, é outro grande fornecedor de potássio. Sanções e restrições ao transporte de outros países continuam a complicar o comércio. Embora a Rússia tenha redirecionado os fertilizantes para mercados como o Brasil e a Índia, as exportações de amoníaco permanecem mais de 80% abaixo dos níveis pré-da guerra. A produção interna da Ucrânia foi gravemente perturbada, reduzindo ainda mais a disponibilidade global. A Ucrânia normalmente produz fertilizantes à base de nitrogênio-, especialmente nitrato de amônio, uréia-nitrato de amônio (UAN) e uréia.
No Médio Oriente, as crescentes tensões entre Israel e o Irão aumentaram os riscos de perturbação regional. A área é crítica para a produção global de gás natural e amoníaco, bem como contém rotas marítimas como o Canal de Suez, que liga produtores de fertilizantes no Norte de África e no Golfo com compradores europeus e americanos. Marrocos e a Arábia Saudita também estão a expandir a capacidade de fosfato, tornando a região ainda mais importante para a segurança do abastecimento global. Qualquer instabilidade que interrompa estes fluxos pode amplificar as pressões sobre os preços que os agricultores já enfrentam.
Mercados de Energia
A energia continua a ser um factor crítico nos preços dos fertilizantes porque o gás natural é a principal matéria-prima para os fertilizantes azotados. Nos Estados Unidos, prevê-se que os preços do gás natural aumentem até finais de 2025 e 2026, à medida que a capacidade de exportação de gás natural liquefeito aumenta. Isto significa que o custo inicial de produção de amoníaco, ureia e UNA é mais elevado do que era no início de 2024, quando o gás era relativamente barato.
Na Europa, os preços do gás natural estão muito abaixo dos níveis da crise de 2022, mas ainda permanecem voláteis. O clima, os níveis de armazenamento e os embarques de gás natural liquefeito (GNL) influenciam os preços. Um Inverno frio ou interrupções no fornecimento de GNL poderão rapidamente fazer subir os preços do gás europeu, forçando os produtores a aumentar os preços do amoníaco e da ureia que fluem para o mercado global.
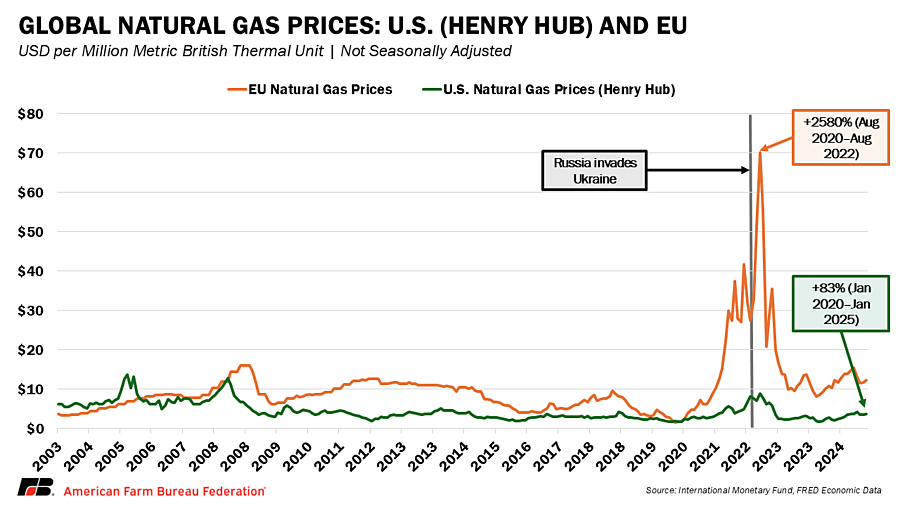
Em conjunto, o conflito geopolítico, as restrições comerciais e o aumento dos custos energéticos explicam por que os mercados de fertilizantes permanecem elevados e voláteis, apesar da ausência do choque energético extremo de 2022.
Impacto nos agricultores
O retorno dos preços mais elevados dos fertilizantes tem consequências directas para as finanças agrícolas. No final de 2025, os custos dos fertilizantes registam uma tendência superior aos níveis do ano passado e deverão permanecer elevados até 2026. Este aumento ocorre numa altura em que as receitas das culturas estão a diminuir, especialmente nas principais culturas em linha, deixando os agricultores com margens mais estreitas, até mesmo negativas.
Espera-se também que a volatilidade seja uma característica definidora dos próximos meses. As oscilações sazonais nos mercados de gás natural durante o inverno, juntamente com as mudanças nas políticas de exportação chinesas, deverão criar uma incerteza adicional sobre os preços no quarto trimestre de 2025 e no primeiro trimestre de 2026. Os mercados podem mudar de direção rapidamente, tornando difícil para os produtores anteciparem os custos dos factores de produção com certeza.
Estes custos mais elevados dos fertilizantes vão além das decisões de compra individuais e estão diretamente ligados às tendências mais amplas dos rendimentos agrícolas. As projeções do USDA mostram que as despesas gerais de produção aumentarão em 2025, com fertilizantes e cal representando 7% das despesas de produção. Ao mesmo tempo, as receitas agrícolas estão a cair, uma dinâmica que agrava a pressão financeira sobre os agricultores. O resultado é uma redução extrema nas margens, que é mais pronunciada nas culturas em linha, onde as necessidades de nutrientes e os custos de produção por acre são mais elevados.
O efeito combinado de despesas mais elevadas e receitas mais baixas está a contribuir para alertas de stress na economia agrícola. Embora as condições sejam diferentes entre regiões e produtos, o padrão geral é claro: os agricultores estão a entrar noutro ano em que os mercados voláteis e as margens estreitas ou negativas reduzem a sua capacidade de acomodar o aumento dos custos.
Conclusão
Os mercados de fertilizantes em 2025 parecem diferentes dos de 2022, mas transmitem a mesma mensagem aos agricultores: os custos dos factores de produção permanecem altamente voláteis. Em vez de serem impulsionados principalmente pela escassez de energia e pelos estrangulamentos no transporte marítimo, os aumentos actuais estão enraizados na incerteza comercial, nas tendências do gás natural e nos conflitos regionais. A concentração da oferta num pequeno número de países significa que o risco geopolítico se tornou uma característica permanente dos mercados de fertilizantes. Os mercados de fertilizantes ilustram como a geopolítica global influencia diretamente os resultados financeiros dos agricultores dos EUA. A guerra na Ucrânia continua a limitar as exportações fiáveis, enquanto as tensões no Médio Oriente injetam riscos nos fornecimentos globais de fosfato e de gás natural. Para a economia agrícola, o próximo ano aponta para outro período de margens apertadas, ou negativas, moldadas tanto pelos custos dos factores de produção como pela queda dos preços das culturas. A combinação de despesas mais elevadas e receitas agrícolas mais fracas deverá pesar no rendimento agrícola líquido global, especialmente para os produtores de culturas em linha. Os fertilizantes continuam a ser uma das maiores e mais voláteis despesas para a produção agrícola, o que significa que mesmo oscilações modestas nos preços podem alterar as perspectivas de rentabilidade.


